Domain obstanlagen.de kaufen?
Wir ziehen mit dem Projekt
obstanlagen.de um.
Sind Sie am Kauf der Domain
obstanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain obstanlagen.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Relaxdays Pumpsprühflasche, einstellbare Messingdüse, Pflanzen Bewässerung, Schädlingsbekämpfung, 1l Drucksprüher, grünMit dem praktischen Wassersprüher können Sie die Blätter Ihrer Pflanzen, egal ob im Haus oder Garten, optimal bewässern. Mit der Messingdüse stellen Sie den gewünschten Sprühgrad ein - vom feinen Sprühnebel bis zum kräftigen Strahl. Dabei ermöglicht der feststellbare Hebel ein dauerhaftes Sprühen, sodass Sie den Drücker nicht die ganze Zeit betätigen müssen. Verwenden Sie die Druckflasche auch für Pestizide oder Putzmittel im Haushalt. Die Kübelspritze besitzt ein Fassungsvermögen von 1 Liter. Hinweis: Legen Sie die Messingdüse regelmäßig (alle paar Monate) in Essig ein, um diese von Schmutz und Kalk zu reinigen. Lieferumfang 1x Drucksprühgerät11,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ospelt, Anna: Frühe PflanzungFrühe Pflanzung , Ein Setzling wird in die Erde gepflanzt, man gießt vorsichtig und wartet. Ein Kind wächst während der Schwangerschaft im Bauch der Mutter und kommt zur Welt. Diese elementaren Vorgänge beschreibt Anna Ospelt in ihrer unnachahmlich poetischen Weise. Erkundungen zum Kind, zum Garten, zu den Bäumen und Vögeln verflechten sich zu einem starken Text über den Beginn des Lebens. Und immer ist die gesellschaftliche Frage präsent: Was bedeutet Mutterwerden heute für eine Frau, ihre Arbeit, im Fall der Autorin für ihr Schreiben? 'Frühe Pflanzung' ist eine feinfühlige Untersuchung von Elternschaft und eine eigenwillige Auslegeordnung von Naturbeobachtungen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230328, Produktform: Leinen, Autoren: Ospelt, Anna, Seitenzahl/Blattzahl: 91, Keyword: Mutterschaft; Nature Writing; Geburt, Fachschema: Liechtensteiner Belletristik / Roman, Erzählung, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Limmat Verlag, Verlag: Limmat Verlag, Verlag: Limmat Verlag, Länge: 189, Breite: 117, Höhe: 12, Gewicht: 166, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Düngung gärtnerischer Kulturen, insbesondere der Obstbäume, Taschenbuch von Richard Otto, Hansebooks, 978-3-7411-8794-0Die Düngung Gärtnerischer Kulturen, Insbesondere Der Obstbäume, Taschenbuch Von Richard Otto, Hansebooks, 978-3-7411-8794-0, Seitenanzahl: 7212,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Anleitung zur Erziehung, Pflanzung und Pflege aller Küchengewächse, Obstbäume und Zierpflanzen, Ratgeber von Johann MetzgerAnleitung zur Erziehung, Pflanzung und Pflege aller Küchengewächse, Obstbäume und Zierpflanzen ist ein unveränderter, hochwertiger Nachdruck der Originalausgabe aus dem Jahr 1875. Hansebooks ist Herausgeber von Literatur zu unterschiedlichen Themengebieten wie Forschung und Wissenschaft, Reisen und Expeditionen, Kochen und Ernährung, Medizin und weiteren Genres. Der Schwerpunkt des Verlages liegt auf dem Erhalt historischer Literatur. Viele Werke historischer Schriftsteller und Wissenschaftler sind heute nur noch als Antiquitäten erhältlich. Hansebooks verlegt diese Bücher neu und trägt damit zum Erhalt selten gewordener Literatur und historischem Wissen auch für die Zukunft bei.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anleitung zur Erziehung, Pflanzung und Pflege aller Küchengewächse, Obstbäume und Zierpflanzen, Taschenbuch von Johann Metzger, Hansebooks,Anleitung Zur Erziehung, Pflanzung Und Pflege Aller Küchengewächse, Obstbäume Und Zierpflanzen, Taschenbuch Von Johann Metzger, Hansebooks, 978-3-7428-8671-2, Seitenanzahl: 43630,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Pumpsprühflasche, einstellbare Messingdüse, Pflanzen Bewässerung, Schädlingsbekämpfung, 1l Drucksprüher, grünMit dem praktischen Wassersprüher können Sie die Blätter Ihrer Pflanzen, egal ob im Haus oder Garten, optimal bewässern. Mit der Messingdüse stellen Sie den gewünschten Sprühgrad ein - vom feinen Sprühnebel bis zum kräftigen Strahl. Dabei ermöglicht der feststellbare Hebel ein dauerhaftes Sprühen, sodass Sie den Drücker nicht die ganze Zeit betätigen müssen. Verwenden Sie die Druckflasche auch für Pestizide oder Putzmittel im Haushalt. Die Kübelspritze besitzt ein Fassungsvermögen von 1 Liter. Hinweis: Legen Sie die Messingdüse regelmäßig (alle paar Monate) in Essig ein, um diese von Schmutz und Kalk zu reinigen. Lieferumfang 1x Drucksprühgerät11,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ospelt, Anna: Frühe PflanzungFrühe Pflanzung , Ein Setzling wird in die Erde gepflanzt, man gießt vorsichtig und wartet. Ein Kind wächst während der Schwangerschaft im Bauch der Mutter und kommt zur Welt. Diese elementaren Vorgänge beschreibt Anna Ospelt in ihrer unnachahmlich poetischen Weise. Erkundungen zum Kind, zum Garten, zu den Bäumen und Vögeln verflechten sich zu einem starken Text über den Beginn des Lebens. Und immer ist die gesellschaftliche Frage präsent: Was bedeutet Mutterwerden heute für eine Frau, ihre Arbeit, im Fall der Autorin für ihr Schreiben? 'Frühe Pflanzung' ist eine feinfühlige Untersuchung von Elternschaft und eine eigenwillige Auslegeordnung von Naturbeobachtungen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230328, Produktform: Leinen, Autoren: Ospelt, Anna, Seitenzahl/Blattzahl: 91, Keyword: Mutterschaft; Nature Writing; Geburt, Fachschema: Liechtensteiner Belletristik / Roman, Erzählung, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Limmat Verlag, Verlag: Limmat Verlag, Verlag: Limmat Verlag, Länge: 189, Breite: 117, Höhe: 12, Gewicht: 166, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Die Düngung gärtnerischer Kulturen, insbesondere der Obstbäume, Taschenbuch von Richard Otto, Hansebooks, 978-3-7411-8794-0Die Düngung Gärtnerischer Kulturen, Insbesondere Der Obstbäume, Taschenbuch Von Richard Otto, Hansebooks, 978-3-7411-8794-0, Seitenanzahl: 7212,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen von Bodenbeschaffenheit, Bewässerung und INM auf die indische Bohne, Taschenbuch von Harinanandan Sodavadiya,Vikas Naik, Verlag UnserAuswirkungen Von Bodenbeschaffenheit, Bewässerung Und Inm Auf Die Indische Bohne, Taschenbuch Von Harinanandan Sodavadiya,vikas Naik, Verlag Unser Wissen, 978-620-4-51999-9, Seitenanzahl: 13261,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
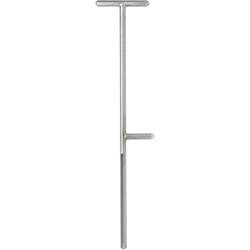
Stelzner 5006 Bodenanalysegerät BodenbeschaffenheitBodenprobennehmer für den Einsatz bei bodenkundlichen und geomorphologischen Untersuchungen im Zierpflanzenbau und in Freiflächen. Der Bodenprobennehmer dient dazu, Bodenproben zur Bestimmung von Bodentypen und Nährstoffgehalt aus dem oberflächennahen Grund zu entnehmen. Der Bodenprobennehmer ist aus Edelstahl gefertigt und ist im Bereich des Griffes und der Fußraste aus Vollmaterial.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.